Kepraktisan sistem pembayaran menjadi terasa saat alurnya cocok dengan kegiatan sehari-hari. Dalam konteks belanja harian, tabungan keperluan, dan investasi berkala, pembaca investasi dan pengurus portofolio pribadi perlu memikirkan ketepatan penerima, kesesuaian nilai transaksi, kelengkapan bukti, dan cara menangani transaksi yang belum pasti. Karena itu, mengenali e-wallet bukan semata mengenali fitur; yang lebih krusial adalah membangun kebiasaan dokumentasi yang mudah dijalankan secara ajek.
Memahami Peran e-wallet dalam Kebutuhan Ini
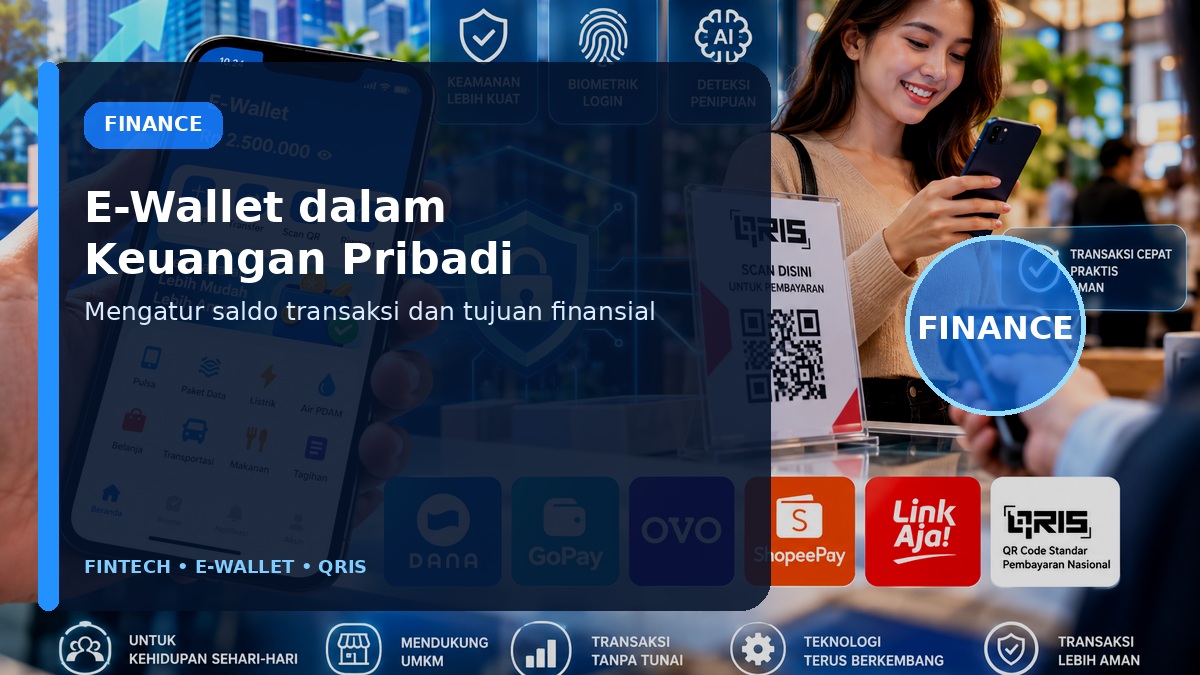
Dompet elektronik atau e-wallet adalah layanan elektronik untuk mengarsipkan data instrumen pembayaran yang dapat menampung dana guna melakukan pembayaran. Pengertian tersebut mengikuti penjelasan Bank Indonesia mengenai layanan sistem pembayaran. Dalam pemakaian sehari-hari, orang kerap menyebut platform pembayaran digital, uang elektronik berbasis server, dan dompet elektronik dalam satu istilah. Meski berhubungan, rincian produk, limit transaksi, biaya, dan fitur bisa berbeda di antara penyedia layanan.
Dalam lingkungan pembaca investasi dan pengurus portofolio pribadi, pertanyaan utamanya lebih dari sekadar apakah orang bisa membayar secara digital. Tanyakan pula apakah pembayaran terkait jelas dengan belanja harian, tabungan tujuan, dan investasi berkala, bagaimana persetujuan diberikan, dan apakah ada orang yang bertanggung jawab memeriksa hasilnya. Sebagai contoh, pengeluaran kecil lewat QRIS memengaruhi dana yang siap diinvestasikan; hal seperti itu mudah tidak terlacak bila rekap hanya mengandalkan obrolan atau ingatan. Kunci penerapan yang sehat adalah memadukan fasilitas transaksi dengan proses administrasi yang terus bisa diperiksa saat pekerja berganti atau jadwal berubah.
Tentukan Kebutuhan Sebelum Memilih Layanan
Mulailah dengan memetakan arus uang yang benar-benar terjadi. Pisahkan penerimaan, pengeluaran, pengembalian, dan pemindahan dana; kemudian catat kapan belanja harian, tabungan tujuan, dan investasi berkala dijalankan dan siapa yang boleh mengotorisasi masing-masing tahap. Di praktik sehari-hari, saldo transaksi bukan pengganti dana darurat. Rincian ini menentukan apakah Anda membutuhkan satu akun operasional, akses pemakai terpisah, rekap per proyek, atau sekadar cara ekspor riwayat transaksi. Hindari menentukan layanan hanya karena orang lain sedang memakainya, sebab kebutuhannya bisa saja tidak sama.
Buat daftar sederhana mengenai nilai transaksi tipikal, frekuensi transaksi, dokumen pendukung, dan juga siapa penerima manfaat akhirnya. Masukkan kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko sebagai elemen minimal catatan. Jika sebuah fitur tidak membantu menjawab pertanyaan tersebut, tidak perlu memaksakannya dalam prosedur. Sebaliknya, bila fitur mempercepat pemeriksaan tanpa mengurangi ketelitian, fitur itu layak diuji lebih dahulu pada beberapa transaksi kecil sebelum digunakan secara penuh.
Alur Transaksi yang Bisa Diikuti Tim dan Pengguna
Rancang alur dari permintaan transaksi sampai konfirmasi akhir. Tahap pertama adalah memastikan identitas pihak yang harus menerima dana dan nilai tagihan; tahap kedua menentukan kanal e-wallet yang memang ada; tahap ketiga memberi waktu bagi pembayar membaca detail sebelum mengotorisasi. Setelah itu, periksa status pada sisi yang relevan dan tambahkan catatan administrasi. Penutupan transaksi baru dilakukan ketika status sudah cukup jelas, bukan hanya karena ponsel menampilkan animasi selesai.
Untuk kebutuhan belanja harian, tabungan keperluan, dan investasi berkala, catat kaitan antara pembayaran dengan berkas sumber. Contoh praktisnya adalah pengeluaran kecil lewat QRIS memengaruhi dana yang siap diinvestasikan. Pengurus bisa menetapkan urutan sederhana: nomor transaksi, keterangan keperluan, konfirmasi dana, lalu arsip. Jika ada pembayaran yang datang tanpa identitas yang cukup, tandai sebagai perlu verifikasi dan jangan langsung menebak pemiliknya. Disiplin kecil semacam ini memudahkan tim baru memahami riwayat tanpa perlu menelusuri banyak percakapan.
Keamanan Dimulai dari Pemeriksaan Dasar
Keamanan e-wallet mencakup lebih dari PIN atau biometrik. Pastikan platform diperoleh dari saluran resmi, akun dilindungi dengan metode autentikasi yang memadai, dan gawai tidak sembarang dipinjamkan. Sebelum pembayaran, baca nama penerima atau merchant dan nominal yang ditampilkan aplikasi. Untuk transaksi yang melibatkan pembaca investasi dan pengelola portofolio pribadi, tentukan siapa yang memegang gawai, siapa yang boleh menyesuaikan rekening atau pengaturan pembayaran, dan juga kapan akses harus dicabut saat petugas sudah tidak bertugas.
Ancaman kerap datang dari tekanan waktu atau pesan palsu yang mengatasnamakan layanan konsumen. Situasi seperti saldo transaksi jangka pendek disalahartikan sebagai dana investasi dapat dimanfaatkan untuk membuat pemakai panik dan membagikan OTP atau PIN. Jangan kirim kode rahasia melalui telepon, chat, atau tautan yang tidak diverifikasi. Apabila menemukan tautan atau kode pembayaran mencurigakan, buka sendiri aplikasi dan kanal dukungan resminya. Simpan bukti yang dibutuhkan untuk penyusunan laporan tanpa menyebarkan data sensitif kepada pihak yang tidak berkepentingan.
Mencatat Transaksi agar Tidak Sekadar Mengandalkan Saldo
Saldo akhir hanya memberi gambaran dana yang ada, bukan penjelasan bagaimana uang itu terbentuk. Rekap yang sehat memuat kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko, ditambah status, metode bayar, dan keterangan singkat. Untuk belanja harian, tabungan keperluan, dan investasi berkala, buat kategori yang ajek supaya pembayaran operasional tidak tercampur dengan pengeluaran pribadi atau transaksi yang belum selesai. Apabila memungkinkan, cocokkan rekap internal dengan jejak penyelenggara secara terjadwal dan tunjuk satu orang penanggung jawab untuk merekam pengecualian.
Pemisahan antara transaksi sukses, pending, dibatalkan, dan dikembalikan sangat krusial. Sebagai contoh, keputusan investasi harus mempertimbangkan keperluan dan toleransi risiko. Pada situasi seperti itu, angka dari satu layar belum cukup untuk memutuskan hasil akhir. Petugas lebih baik mencatat nomor referensi, nilai transaksi, waktu, serta pihak yang sudah dikonfirmasi. Data yang rapi mengurangi kekeliruan saat menagih ulang dan memudahkan menjawab pertanyaan konsumen tanpa membuat klaim bahwa dana pasti hilang atau pasti telah diterima.
Jika Pembayaran Gagal, Tertunda, atau Dipersoalkan
Saat menemukan kendala, mulai dari memeriksa jejak pada platform dan dashboard yang relevan. Simpan ID transaksi, waktu, nominal, serta tangkapan informasi status bila dibutuhkan. Jangan dan juga-merta melakukan pembayaran ulang saat hasil sebelumnya belum jelas. Kondisi seperti saldo transaksi jangka pendek disalahartikan sebagai dana investasi perlu diperlakukan sebagai pengecualian operasional yang mempunyai nomor kasus dan pemilik tugas, supaya tidak tenggelam di antara transaksi yang berjalan normal.
Hubungi penyedia layanan pembayaran atau merchant terkait melalui kanal resmi lebih dulu. Bank Indonesia menyediakan jalur perlindungan dan pengaduan konsumen apabila penyelesaian pada penyedia layanan tidak memadai sesuai mekanisme yang berlaku. Dalam komunikasi, jelaskan fakta secara singkat dan hindari membagikan PIN, OTP, kata sandi, atau data yang tidak relevan. Pantau nomor tiket hingga ada keputusan, kemudian catat bagaimana kasus diselesaikan untuk memperbaiki tata cara ke depan.
Membangun Aturan Kerja yang Praktis
Prosedur yang efektif lebih baik cukup singkat untuk dijalankan pada saat ramai. Tetapkan siapa memulai permintaan, siapa memverifikasi penerima, siapa merekam kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko, dan siapa melakukan pengecekan akhir. Untuk pembaca investasi dan pengurus portofolio pribadi, jangan mengandalkan satu orang yang memegang seluruh akses tanpa pengawasan. Batasan akses bisa disesuaikan skala kegiatan, tetapi pemisahan antara otorisasi, pendataan, dan evaluasi memudahkan meminimalkan kekeliruan yang tidak disengaja.
Gunakan daftar periksa sebelum hari operasional dimulai: platform mutakhir, gawai cukup daya, jaringan ada, formulir bukti siap, serta kanal dukungan diketahui. Setelah kegiatan selesai, cocokkan total nominal dengan transaksi yang tercatat dan pindahkan transaksi belum tuntas ke daftar tindak lanjut. Ingat bahwa biaya kecil rutin bisa menggerus kemampuan menabung. Evaluasi bulanan dapat mengungkap apakah sumber kendala berasal dari pelatihan, kekeliruan input, atau ketidaksesuaian alur kerja.
Rencana Penerapan Tujuh Hari
Hari pertama gunakan untuk memetakan jenis transaksi pada belanja harian, tabungan keperluan, dan investasi berkala; hari kedua menyepakati elemen kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko; hari ketiga mengecek penyedia layanan dan akses aplikasi; hari keempat menguji transaksi nilai transaksi kecil; hari kelima melatih pendataan dan pembatalan; hari keenam menguji cara menangani gangguan; dan hari ketujuh mengevaluasi apakah alur dipahami semua pihak. Jadwal ini merupakan contoh pendekatan internal, bukan persyaratan resmi dari penyedia layanan.
Saat uji coba, tulis beberapa skenario yang bisa saja terjadi, termasuk saldo transaksi jangka pendek disalahartikan sebagai dana investasi. Pastikan tiap skenario berakhir dengan keputusan yang dapat ditelusuri: status selesai, masih menunggu, atau diteruskan ke dukungan. Setelah seminggu, pilih dua perbaikan paling mendesak dan tetapkan penanggung jawabnya. Lebih baik memiliki prosedur sederhana yang benar-benar dijalankan daripada berkas panjang yang tidak digunakan setelah diluncurkan.
Penyesuaian untuk Skala Kecil dan Besar
Usaha atau keluarga dengan transaksi sedikit bisa saja cukup menggunakan lembar rekap mingguan, sedangkan volume belanja harian, tabungan keperluan, dan investasi berkala yang lebih tinggi membutuhkan pemeriksaan per shift atau pengelompokan terpisah per konsumen. Prinsip dasarnya sama: satu transaksi punya tujuan, bukti, status, dan penanggung jawab. Hindari membeli sistem rumit sebelum proses yang sederhana berjalan rapi. Bila volume bertambah, pindahkan data secara terencana dan uji kecocokan total sebelum sistem lama dihentikan.
Cara Mengedukasi Pengguna Baru
Panduan satu halaman yang menjelaskan tujuan pembayaran, pemeriksaan nama penerima, tahap menyimpan bukti, dan kanal bantuan kerap lebih membantu daripada petunjuk teknis yang terlalu panjang. Mintalah satu orang yang belum terbiasa mencoba alurnya tanpa dipandu, lalu catat bagian yang membuatnya ragu. Untuk kebutuhan belanja harian, tabungan tujuan, dan investasi berkala, contoh nilai transaksi dan nama pada materi latihan harus jelas sebagai simulasi, bukan instruksi membayar ke akun sungguhan.
Menilai Nilai Tambah di Luar Kecepatan
Keuntungan e-wallet bukan cuma soal transaksi terasa lebih cepat. Ada manfaat administratif ketika kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko dapat ditelusuri dan kekeliruan input ditemukan lebih awal. Namun manfaat itu baru terjadi jika pencatatan dijalankan ajek. Dalam pengelolaan belanja harian, tabungan tujuan, dan investasi berkala, ukur juga kejelasan penagihan, kemudahan rekonsiliasi, dan ketenangan konsumen ketika ada kendala. Jangan mengevaluasi keberhasilan dari jumlah transaksi saja tanpa melihat mutu penyelesaiannya.
Memperbaiki Prosedur tanpa Mengganggu Layanan
Ketika temuan evaluasi menunjukkan kelemahan, ubah prosedur dalam tahap kecil. Sebagai contoh, tambahkan verifikasi penerima sebelum otorisasi atau wajibkan kolom keperluan pembayaran untuk belanja harian, tabungan tujuan, dan investasi berkala. Jelaskan alasan penyesuaian kepada petugas dan uji selama beberapa hari sebelum tahap menjadikannya aturan tetap. Bila ternyata menambah pekerjaan tanpa menurunkan risiko, sederhanakan lagi. Proses pembelajaran ini menjaga penggunaan e-wallet terus realistis terhadap kemampuan organisasi.
Dokumen Pendukung dan Rekap yang Mudah Diaudit
Ketika kegiatan belanja harian, tabungan tujuan, dan investasi berkala selesai, buat satu ringkasan yang menghubungkan kebutuhan awal, jumlah yang disetujui, status pembayaran, dan tindak lanjut. Kolom kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko memudahkan pembaca laporan mengevaluasi konteks tanpa meminta penjelasan berulang. Informasi sensitif tidak perlu disalin ke tiap dokumen; cukup simpan referensi yang dapat ditemukan kembali melalui akses terbatas. Pengurus idealnya menguji apakah orang lain bisa mengenali laporan tersebut tanpa uraian lisan dari pembuatnya.
Cara Mengkomunikasikan Status kepada Pihak Terkait
Penjelasan kepada konsumen atau anggota tim perlu memakai bahasa yang tidak melebih-lebihkan. Jika transaksi e-wallet belum jelas, sampaikan bahwa pemeriksaan sedang berlangsung, sertakan referensi yang relevan, dan beri tahu saluran resmi untuk tindak lanjut. Dalam belanja harian, tabungan keperluan, dan investasi berkala, keterangan yang kurang jelas mudah berubah menjadi salah paham tentang siapa yang bertanggung jawab. Catat perkembangan kasus pada satu tempat supaya jawaban dari petugas yang berbeda tetap ajek.
Pertanyaan yang Sering Diajukan (FAQ)
Apa beda e-wallet dan QRIS?
E-wallet adalah layanan dompet elektronik atau platform yang bisa mendukung berbagai fungsi pembayaran, sementara QRIS adalah standar kode QR untuk pembayaran lintas penyelenggara. Keduanya dapat bekerja bersama tetapi tidak berarti hal yang sama.
Apakah semua e-wallet punya biaya dan fitur yang sama?
Tidak. Biaya, limit, tahap verifikasi, dan jenis layanan bergantung pada penyelenggara, jenis akun, serta kebijakan yang berlaku. Selalu periksa syarat langsung pada aplikasi resmi sebelum memakai fitur tertentu.
Apa yang dilakukan jika saldo berkurang tetapi transaksi belum jelas?
Simpan kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko, periksa status pada jejak aplikasi, dan hubungi dukungan resmi. Hindari pembayaran ulang sampai status awal dipastikan agar tidak memperumit rekonsiliasi.
Apakah aman menyimpan seluruh dana pada satu e-wallet?
Idealnya kebutuhan dana dibagi berdasarkan tujuan dan akses. E-wallet dapat dipakai untuk transaksi, namun dana darurat, kewajiban berkala, dan kebutuhan besar perlu direncanakan sesuai kondisi keuangan pengguna dan risiko gangguan akses.
Kesimpulan
Pemanfaatan e-wallet menjadi lebih bermanfaat saat dijalankan dengan tata cara yang jelas, bukan hanya mengandalkan kecepatan pembayaran. Untuk pembaca investasi dan pengelola portofolio pribadi, mulai dari proses belanja harian, tabungan keperluan, dan investasi berkala, sepakati siapa yang memeriksa transaksi dan keterangan apa yang harus diarsipkan. Rekap berisi kategori pengeluaran, arus kas bulanan, target tabungan, dan risiko akan membantu ketika muncul pertanyaan atau gangguan. Pilih penyedia layanan berizin, periksa aturan terkini, dan selesaikan sengketa lewat saluran resmi. Dengan begitu, transaksi digital bisa mendukung keputusan keuangan yang lebih rapi tanpa mengorbankan keamanan atau kepercayaan.