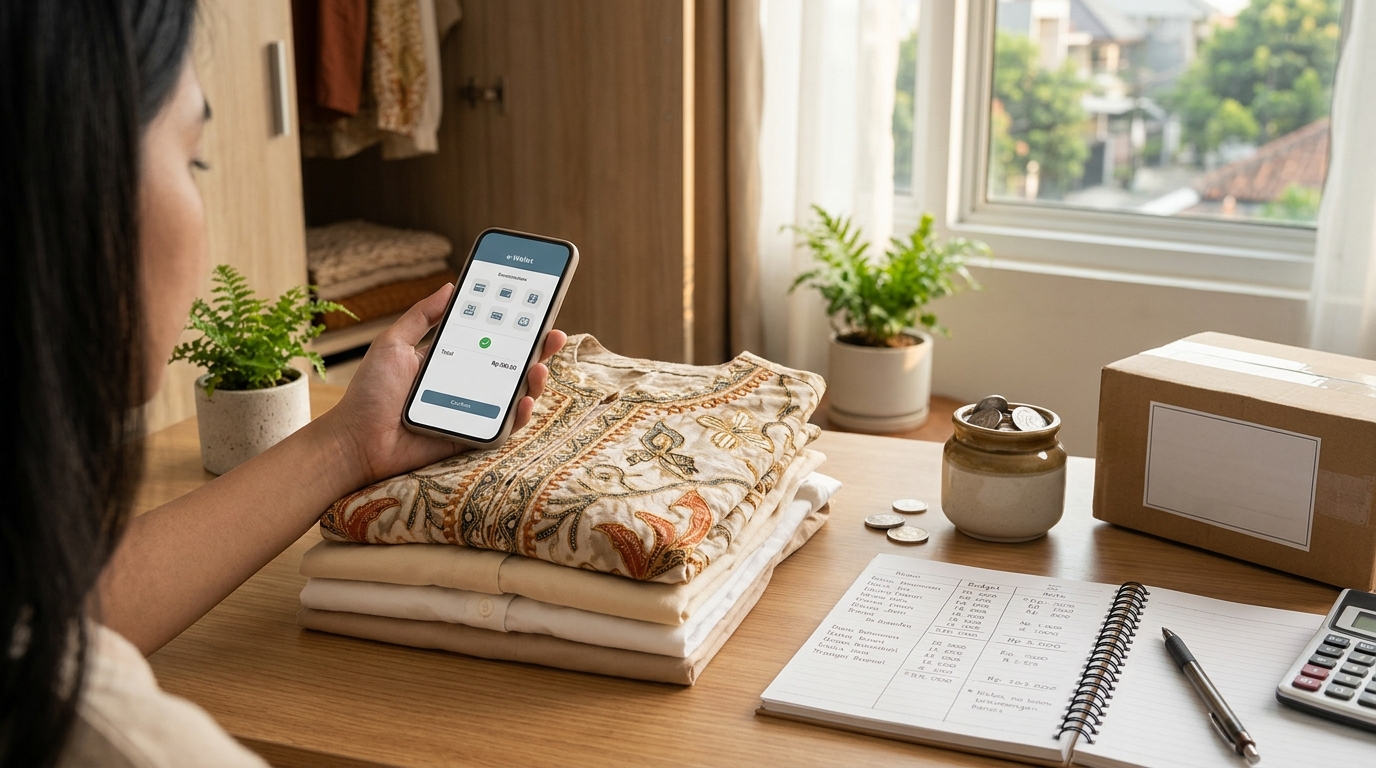
Satu notifikasi flash sale pukul dua belas malam bisa menghabiskan saldo e-wallet yang sebenarnya disiapkan untuk menambah reksa dana minggu depan. Masalahnya jarang ada pada harga baju itu sendiri. Masalahnya ada pada cara uang mengalir: saldo e-wallet terasa seperti uang receh, padahal isinya bisa mencapai satu sampai dua juta rupiah yang belum punya peran jelas. Begitu saldo itu dipakai belanja busana tanpa batas, setoran investasi bulanan biasanya menjadi korban pertama, karena investasi adalah pos yang paling mudah ditunda.
Kenapa Belanja Busana Lewat E-Wallet Terasa Lebih Ringan
Membayar dengan uang tunai memberi rasa kehilangan yang nyata. Kartu debit sedikit mengurangi rasa itu. E-wallet menghapusnya hampir sepenuhnya: satu ketukan, PIN enam digit, selesai.
Ada beberapa pemicu yang membuat belanja pakaian lewat dompet digital cepat membengkak. Saldo yang sudah diisi terasa seperti uang yang memang boleh dihabiskan. Cashback sering dibayarkan dalam bentuk koin atau poin yang hanya berlaku di ekosistem yang sama, sehingga mendorong transaksi berikutnya. Fitur paylater yang menempel di aplikasi membuat harga sebuah jaket terasa seperti cicilan kecil, padahal ada biaya layanan atau bunga yang ikut berjalan.
Busana punya karakter khusus. Pembelian pakaian sangat dipengaruhi suasana hati, tren media sosial, dan momen seperti Lebaran atau akhir tahun. Kombinasi pembayaran tanpa friksi dan dorongan emosional inilah yang perlu diberi pagar.
Tetapkan Pagu Busana Sebelum Saldo Diisi
Urutan pengisian lebih penting daripada jumlahnya. Banyak orang mengisi e-wallet dulu, belanja, lalu berinvestasi dari sisa. Hasilnya bisa ditebak: sisa jarang ada.
Balik urutannya. Saat gaji masuk, jalankan dulu setoran investasi otomatis, entah itu reksa dana, tabungan emas, atau instrumen lain yang sudah Anda pilih. Setelah itu sisihkan kebutuhan pokok. Baru kemudian isi e-wallet sesuai pagu pengeluaran harian dan pagu busana.
Berapa pagu yang wajar? Patokan kasar yang sering dipakai perencana keuangan adalah sekitar 5 persen dari penghasilan bersih bulanan untuk pakaian, atau lebih rendah jika Anda masih membangun dana darurat. Dengan penghasilan Rp8 juta, artinya kisaran Rp300 ribu sampai Rp400 ribu per bulan. Angka ini tidak harus habis setiap bulan. Sisa pagu boleh diakumulasi untuk pembelian yang lebih besar, misalnya batik untuk acara keluarga atau sepatu kerja yang awet.
Jika aplikasi Anda mendukung, gunakan fitur kantong atau sub-saldo. Beri nama yang tegas, misalnya “Busana Mei”. Ketika kantong itu kosong, keputusan belanja berikutnya menunggu bulan depan.
Saringan Praktis Sebelum Menekan Tombol Bayar
Bagian ini yang paling sering dilewatkan, padahal paling murah dijalankan. Beberapa kebiasaan sederhana bisa memangkas belanja impulsif secara signifikan:
- Aturan tunggu 48 jam. Masukkan barang ke keranjang atau wishlist, lalu biarkan dua hari. Kalau setelah itu Anda masih ingat dan masih butuh, silakan pertimbangkan.
- Hitung biaya per pemakaian. Kemeja Rp250 ribu yang dipakai 50 kali berarti Rp5 ribu per pakai. Gaun Rp400 ribu yang hanya dipakai sekali untuk satu acara jauh lebih mahal secara nyata.
- Periksa ongkos kirim dan kebijakan retur. Diskon 30 persen bisa tergerus ongkir dan biaya pengembalian jika ukurannya meleset.
- Cocokkan dengan isi lemari. Tanyakan apakah barang baru itu bisa dipadukan dengan minimal tiga pakaian yang sudah Anda miliki.
Saat sedang mengincar model tertentu, misalnya busana bergaya etnik dari toko seperti balochic, simpan dulu tautannya dan catat harganya di catatan ponsel bersama tanggal Anda menemukannya. Cara ini membantu Anda membedakan keinginan yang bertahan dari keinginan yang hilang dalam sehari, sekaligus memberi waktu untuk memastikan pagu bulan berjalan masih cukup.
Satu latihan kecil juga berguna: setiap kali ragu, bandingkan harga barang dengan setoran investasi rutin Anda. Jika celana Rp350 ribu setara dengan satu bulan setoran reksa dana pasar uang, apakah celana itu sepadan dengan menunda satu setoran? Kadang jawabannya ya. Yang penting, keputusan itu diambil dengan sadar.
Cashback dan Paylater: Jebakan Kecil yang Menumpuk
Cashback 10 persen terdengar menguntungkan. Namun cashback hanya bernilai jika barangnya memang akan dibeli tanpa promo. Jika promo itu yang membuat Anda belanja, sebenarnya Anda mengeluarkan 90 persen dari harga untuk barang yang tadinya tidak direncanakan.
Paylater lebih berisiko lagi. Cicilan pakaian membuat beban bulan depan bertambah, dan beban itu biasanya diambil dari pos yang fleksibel, yaitu investasi. Ada pula dampak pada riwayat kredit Anda di SLIK OJK jika pembayaran terlambat, yang bisa mempersulit pengajuan kredit rumah atau kendaraan di kemudian hari. Untuk busana, aturan paling aman cukup sederhana: jika tidak bisa dibayar lunas dari kantong busana bulan ini, jangan dibeli bulan ini.
Koin dan poin hasil cashback sebaiknya diperlakukan sebagai potongan untuk kebutuhan rutin, seperti pulsa atau tagihan, bukan sebagai alasan untuk belanja pakaian berikutnya.
Kalau Bulan Ini Sudah Telanjur Melewati Batas
Terjadi pada hampir semua orang. Yang menentukan adalah langkah berikutnya.
Pertama, jangan menghentikan setoran investasi otomatis. Lebih baik pagu busana bulan depan dipotong sebesar kelebihan bulan ini. Kedua, manfaatkan masa retur jika barangnya belum dipakai dan memang tidak terlalu dibutuhkan. Ketiga, catat apa pemicunya: tanggal gajian, kampanye tanggal kembar seperti 11.11 dan 12.12, atau suasana hati setelah hari kerja yang berat. Pola ini biasanya berulang, dan mengetahuinya membuat Anda bisa bersiap.
Langkah yang bisa Anda jalankan malam ini: buka aplikasi e-wallet, lihat riwayat transaksi tiga bulan terakhir, lalu jumlahkan semua pembelian pakaian dan aksesori. Bandingkan angka rata-rata per bulannya dengan 5 persen penghasilan bersih Anda. Dari selisih itu, tentukan pagu baru, buat kantong khusus busana, dan atur setoran investasi agar berjalan otomatis sehari setelah gajian.